Reclamos de seguro de techo en Brea: cómo funciona realmente la cobertura de reemplazo
El seguro cubre daños repentinos — no la vejez. Entender esa distinción, y documentar correctamente los daños, es la diferencia entre un reemplazo aprobado y una negación.
Qué cubre realmente el seguro
Las pólizas de propietarios cubren daños repentinos y accidentales: viento, granizo, árboles caídos, fuego. No cubren desgaste, edad, negligencia ni problemas preexistentes. Un techo de 28 años con filtraciones por edad es mantenimiento; el mismo techo con tejas arrancadas por el viento después de una tormenta es un reclamo.
La documentación que logra aprobar reclamos
Los ajustadores aprueban lo que pueden verificar. Nuestra documentación de reclamos incluye fotos fechadas de cada pendiente, conteos de impactos de granizo por cuadrado de prueba, mapeo de daños por viento y daños colaterales (canalones, ventilaciones, revestimiento). Este es el paquete de evidencia que convierte el “quizás” en “aprobado”.
Pólizas de valor en efectivo vs. costo de reemplazo
Las pólizas de valor real en efectivo pagan el valor depreciado de su techo viejo — a menudo mucho menos que el costo de reemplazo. Las pólizas de costo de reemplazo pagan el reemplazo completo menos su deducible, generalmente en dos cheques (valor en efectivo primero, depreciación recuperable después de completar). Sepa cuál tiene antes de presentar.
La reunión con el ajustador: por qué su contratista debe asistir
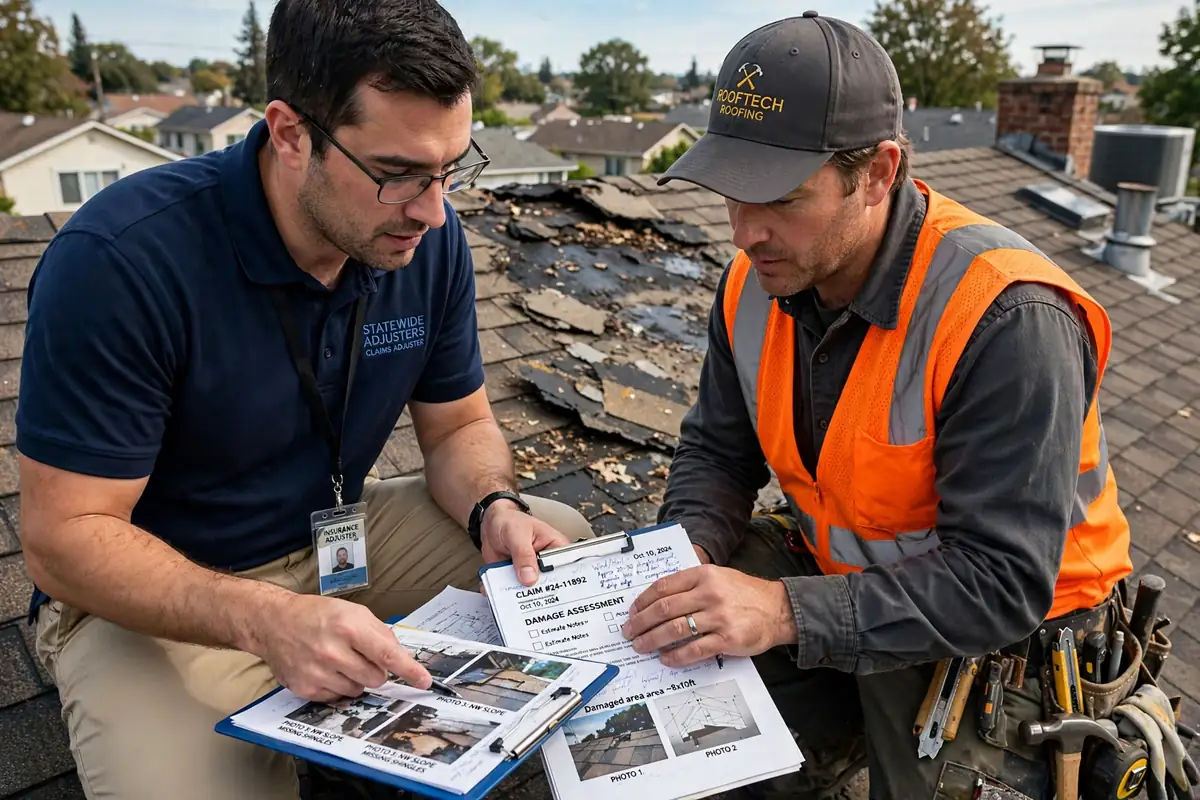
Nos reunimos con los ajustadores en el techo con nuestra documentación en mano. Los artículos comúnmente omitidos en los acuerdos iniciales — cumbreras, hilada inicial, tapajuntas, borde de goteo, mejoras de código — se agregan mediante suplementos con evidencia fotográfica. Este paso rutinariamente agrega miles a los acuerdos aprobados.
¿Necesita reemplazo de techo en Brea? Llame al (888) 974-0663 hoy.
Llama ahoraServicios relacionados
Áreas que servimos
Más guías
¿Cuánto cuesta el reemplazo de techo en Brea?
Guía de Roof Replacement Specialists.
7 señales de que su hogar en Brea necesita un reemplazo de techo
Guía de Roof Replacement Specialists.
La documentación que logra aprobar reclamos
Los ajustadores aprueban lo que pueden verificar: fotos fechadas del daño, la fecha de la tormenta vinculada a un evento climático, evidencia de prueba de levantamiento que separa el daño por viento del desgaste, y un alcance por partidas en el formato que su software espera. Construimos ese archivo antes de que presente el reclamo — es la diferencia entre “aprobado en dos semanas” y “discutido por dos meses”. Guarde sus facturas de secado de emergencia; son reembolsables bajo el lenguaje de deber de mitigar en la mayoría de las pólizas.
Suplementos: la segunda mitad del reclamo
El alcance inicial del ajustador se escribe desde la superficie — no puede ver la cubierta podrida, los tapajuntas fallidos ni las mejoras de código ocultas bajo el techo viejo. Cuando la remoción los revela, documentamos con fotos y presentamos suplementos: partidas adicionales que la aseguradora debe bajo la póliza. La mayoría de los trabajos de reclamo en Brea necesitan al menos un suplemento; es una parte normal del proceso, no una disputa, cuando la documentación está completa.
Valor de costo de reemplazo vs. valor real en efectivo
Su póliza paga de una de dos maneras. El valor de costo de reemplazo (RCV) cubre el reemplazo completo menos su deducible — el cheque viene en dos partes, con la depreciación recuperable liberada después de que el trabajo esté hecho. El valor real en efectivo (ACV) resta primero la depreciación, dejándole una brecha mayor. Sepa cuál tiene antes de que llegue el ajustador: cambia todo el panorama financiero, y explicamos el lenguaje de su póliza en términos claros durante la inspección.
La reunión con el ajustador: lo que hacemos allí
Recorremos el techo con el ajustador, pendiente por pendiente, señalando el daño documentado: los resultados de la prueba de levantamiento, las firmas de granizo o viento, las manchas del ático con fechas. Los ajustadores respetan la evidencia organizada — hace que su archivo sea fácil de aprobar. Los propietarios que asisten ven exactamente lo que se discute; no hay conversaciones paralelas. La mayoría de las reuniones toman menos de una hora y terminan con un alcance claro que ambos lados entienden.
Preguntas frecuentes
¿Debo presentar un reclamo antes de saber si hay daño?
No. Obtenga primero una inspección profesional. Presentar un reclamo que resulta en cero pago aún puede contar como actividad de reclamo en su registro.
¿Cuánto tiempo toma el proceso de reclamos?
Aprobaciones simples: dos a seis semanas. Reclamos disputados o con suplementos: dos a cuatro meses. Mantenemos el proceso en movimiento con documentación rápida en cada paso.
¿Cuánto tiempo tengo para presentar después de una tormenta?
Las pólizas de California generalmente permiten un año o más, pero antes es mejor: el daño documentado días después de la fecha de la tormenta es mucho más difícil de cuestionar para una aseguradora que el daño reportado meses después. Documente ahora, decida con calma — las fotos no caducan.
¿Qué pasa si mi techo ya era viejo?
Entonces la aseguradora puede deber el valor real en efectivo (depreciado) en lugar del costo total de reemplazo — y debe saber cuál antes de presentar. Nuestra inspección le dice honestamente lo que la evidencia respalda: el daño repentino por viento en un techo envejecido sigue siendo un reclamo válido, pero las matemáticas del pago cambian. Sin sorpresas es la política.
¿Puedo elegir mi propio contratista para un trabajo de seguro?
Sí — en California usted elige el contratista, no la aseguradora. La aseguradora paga el alcance cubierto; usted elige quién lo realiza. Desconfíe de cualquiera que diga que la compañía de seguros lo asignó, y nunca entregue su cheque completo de beneficios antes de que el trabajo esté completo y haya recorrido el techo terminado.
¿Qué pasa si el ajustador niega el reclamo?
Entonces revisamos la negación contra nuestra documentación. Si el daño es real y está documentado, le ayudamos a apelar con evidencia suplementada — muchas negaciones se revierten en reinspección. Si el daño genuinamente no cumple el umbral de la póliza, se lo decimos claramente y cotizamos la reparación o el reemplazo como trabajo en efectivo. De cualquier manera obtiene la verdad, no un discurso de ventas.
¿Listo para un techo nuevo en Brea?
Obtenga un presupuesto gratis y detallado de su equipo local de reemplazo de techos. Llame al (888) 974-0663 — nuestros representantes de llamadas están disponibles las 24 horas, los 7 días de la semana para emergencias.